近日,国家统计局发布的《70个大中城市商品住宅销售价格变动情况》显示,10 月房价延续结构性修复态势。
总体来看,10月份70个大中城市中,一线城市商品住宅销售价格环比总体上涨,二三线城市环比下降,一二三线城市同比降幅继续收窄。
14城新房价格环比上涨,南京领跑
根据国家统计局数据,10月70个大中城市新建商品住宅销售价格环比上涨城市有14个,比上月减少3个,环比持平有7个,比上月增加3个。同比上涨城市有7个,比上月增加2个。
从城市能级来看,一线城市新建商品住宅销售价格环比由上月上涨0.1%转为持平,二线城市环比由上月持平转为下降0.1%,三线城市环比下降0.2%,降幅与上月相同。
同比方面,一线城市新建商品住宅销售价格同比下降0.1%,降幅比上月收窄0.4个百分点。二、三线城市同比分别下降2.0%和3.6%,降幅分别收窄0.4个和0.3个百分点。
具体到各城市表现,10月南京新房价格涨幅居前,环比涨幅为0.5%,紧随其后的是大连和宜昌,环比涨幅均为0.3%;长春、扬州、海口和北海领跌,环比跌幅均为0.5%。
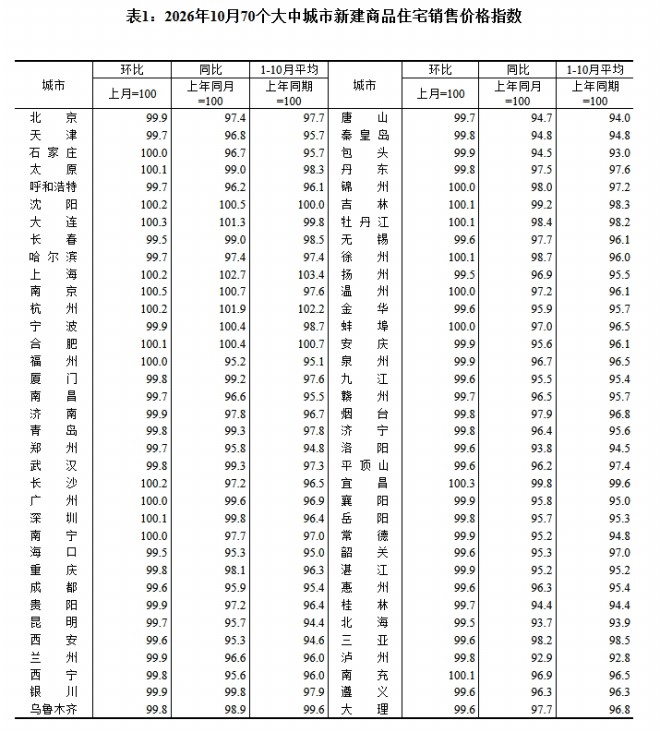
上海易居房地产研究院副院长严跃进表示,10月新房价格环比上涨城市数量有所减少,主要与房企加大促销、主动让利有关。从同比指标来看,市场复苏信号意义更强。当前新房价格指数同比上涨城市数量已经从5个增至7个,说明在本轮楼市深度调整和政策持续支撑下,部分重点城市房价具有较好的复苏态势。
从房价上涨城市来看,主要分为三类。一类是深度调整的重点城市,典型例子是南京。当前南京新房价格指数环比涨幅全国 第一,说明深度调整后具有较强的复苏能力。另一类是持续强的城市,典型例子是上海和杭州等,城市基本面优势支撑了房价的坚挺。最后一类是重点地级市,包括宜昌、吉林等。此类城市属于所在省份经济较强的地级市,人口资源和产业资源也促进了房价稳健。
根据易居研究院测算,10月份全国70个城市新建商品住宅价格指数环比为-0.2%,同比为-2.7%。
易居研究院指出,环比指标小幅走弱,直观反映在10月份房企促销力度加大。更值得关注的是同比指标,目前已经连续6个月持续改善,跌幅连续收窄,说明全国房价正有力朝着止跌回稳方向发展。
沈阳成为首个二手房同比止跌二线城市
国家统计局数据显示,10月二手房价环比上涨城市有7个,比上月减少2个,环比持平有5个,比上月增加3个;同比方面,上海二手住宅价格表现突出,同比上涨2.2%,依然是70城中唯一上涨城市,沈阳同比持平,成为二线城市中首个同比止跌城市。
从城市能级看,一线城市二手住宅销售价格环比上涨0.2%,涨幅与上月相同。二、三线城市二手住宅销售价格环比均下降0.3%,降幅分别比上月扩大0.1个百分点和相同。值得一提的是,一线城市二手房价格已连续8个月保持环比上涨。
一线城市二手住宅销售价格同比下降0.4%,降幅比上月收窄1.1个百分点。二、三线城市二手住宅销售价格同比分别下降4.1%和5.0%,降幅均收窄0.4个百分点。
就城市表现来看,上海和徐州二手房领跑全国,环比涨幅均为0.5%;广州和合肥紧随其后,环比涨幅均为0.2%。洛阳和包头领跌,环比跌幅均为0.7%。
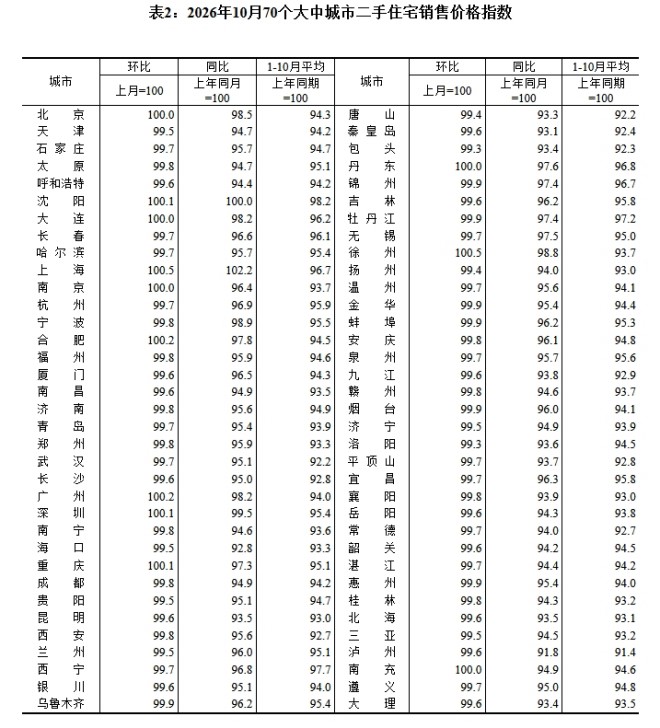
在严跃进看来,二手房目前还有议价空间,也说明目前是二手房认购的较好时机。
同时,严跃进强调,更为关键的维度是同比指标。自2024年1月起,二手房市场连续32个月同比涨幅指标呈现“全跌”态势。9月上海率先实现同比转正,打破全市场下跌格局;10月沈阳加入止跌行列,虽未实现同比上涨,但已经止住跌势。这意味着历经长时间深度调整后,二手房市场正式迈入“整体跌幅收窄、部分城市小幅上行”新阶段,这也是二手房交易各方需要重视的新变化。
另据易居研究院测算,10月份全国70个城市二手住宅价格指数环比涨幅为-0.2%,同比涨幅为-4.4%。
易居研究院表示,二手房价格指数环比、同比指标明显改善,房价下跌的势头明显放缓。而且从目前二手房买卖双方的预期来看,对此类判断也基本上是认同的。
更多城市房价或将迎来企稳
58安居客研究院院长张波认为,10月房价运行呈现筑底信号强化、修复节奏放缓的特征,市场整体处于筑底后半场,价格修复在持续,结构性分化仍是贯穿全局的主线。
广东省城乡规划院住房政策研究中心首席研究员李宇嘉分析认为,热点城市库存规模持续下降,新增供应项目尽管规模在减少,但越来越聚焦改善型需求,在户型设计、配套完善、总价控制等方面不断良性竞争,新房价格也有望在规模低位上趋于稳定。二手房方面,需求开始转向二手住房,低价房源全面消耗,刚改和部分改善带动作用、成交规模不断增大,重点城市二手房价企稳回升态势不断显现。
此外,房地产市场预期有所改善。国家统计局对70个大中城市开展的房价问卷调查显示,10月份,预期未来半年新建商品住宅销售价格保持稳定或上涨的房地产市场从业人员占比接近70%,这一比例比9月份提高4个百分点。
《丁祖昱评楼市》指出,宽松货币环境与稳需求政策的叠加效应正持续释放,房价下行压力正在持续缓解。市场底部支撑不断夯实,各能级城市房价同比降幅延续收窄态势,指标企稳信号更加明确。随着政策传导效应进一步显现,预计后续将有更多城市的房价水平迎来企稳。
善国昇园
待更新
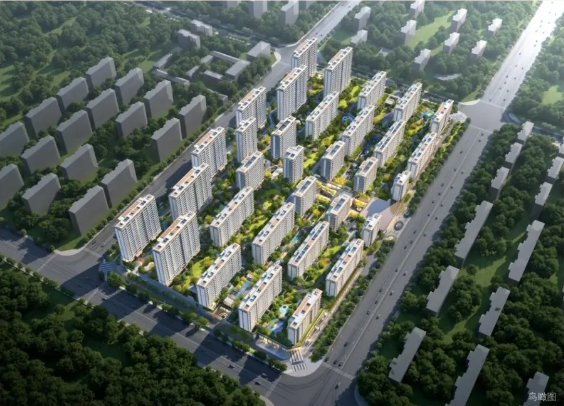
城建·澜庭
待更新
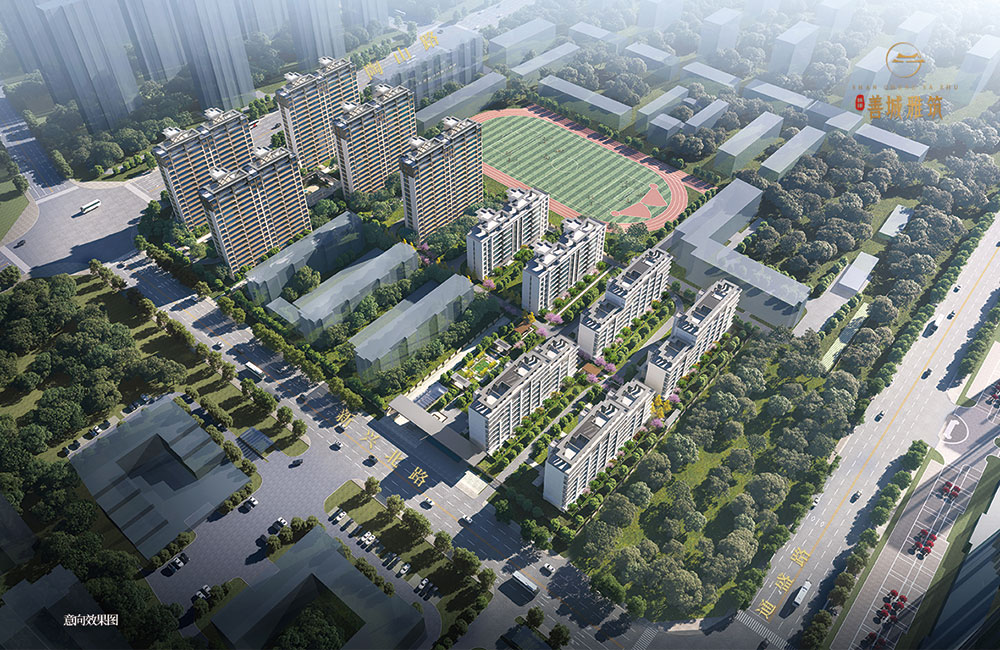
城建·善城雅筑
待更新
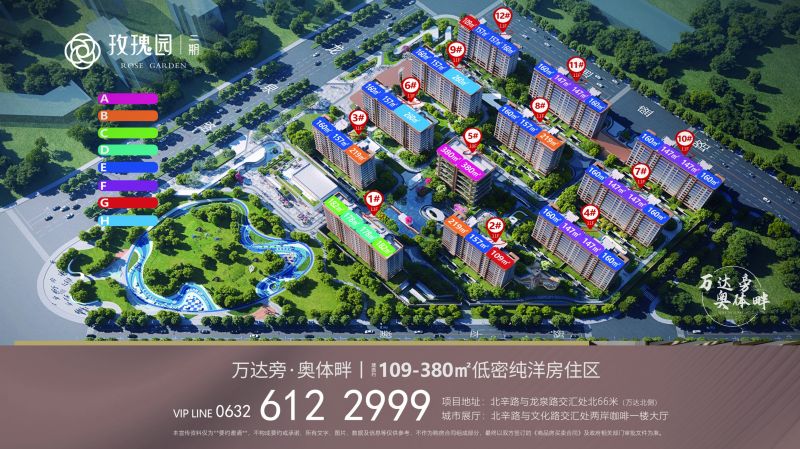
玫瑰园二期
待更新
 微信公众平台
 小程序