住房城乡建设部网签数据显示,今年前三季度,全国二手房网签交易面积61746万平方米,同比增长10.7%,9月份同比增长11.7%;16个省(区、市)二手房网签交易量超过新房。今年上半年,全国二手房交易面积首次超过新房,之后二手房交易面积占新房和二手房交易总面积比重稳步提升,这标志着我国房地产市场正式进入存量时代。认清变化、顺应规律,对促进房地产市场平稳健康发展具有重要意义。
认识存量时代:大势所趋、规律使然
新房和二手房都是满足居民住房需求的重要途径。随着城镇化进入稳定发展期和人口发展呈现少子化、老龄化、区域人口增减分化等趋势性特征,存量住房体量持续累积,住房市场正由以新房为主加快转向新房和二手房并重,这是房地产市场发展阶段演进的必然结果。
放眼全球,主要发达国家房地产市场进入存量时代,普遍对应城镇化率达到较高水平、人口增长趋势放缓的阶段。美国城镇化率升至74%左右、人口增速回落后,住房市场转入存量主导,当前二手房交易量占房屋交易总量比重超过80%;日本城镇化率达77.6%、人口见顶回落后,新房开工持续下行,二手房成为交易主体,通过出台《城市再生法》、推出J-REITs制度等构建存量资产盘活长效机制。英国城镇化早已见顶,新房开工规模长期保持较低水平,市场以旧房置换、改造更新为主。德国新房供给规模很小,市场发展的重心是存量维护、住房租赁等。经验表明,随着房地产市场进入存量时代,二手房交易上升、新房交易下降成为常态,但新房和二手房交易总量不会明显下降。因此,研判房地产市场,必须统筹分析新房和二手房的总供给、总需求,不能简单以新房销售、开发投资等单一指标回落,断言市场下行。
把握存量时代:需求稳固、内涵变化
存量时代,住房需求的基本盘依然稳固,只是在需求结构、实现方式等方面发生深刻调整。本地居民和新市民的刚性需求、住房“以小换大”“以旧换新”的置换需求、多子女家庭的改善性需求、独居等生活方式调整带来的需求以及城市更新衍生的需求,共同构成支撑房地产市场运行的坚实底盘。
部分地区率先适应存量时代新阶段性特征,探索创新一批可借鉴的实践做法。如,上海在多个区试点,由区属保障房公司收购居民存量旧房,打通住房“以旧换新”链条,释放改善性需求。杭州浙工新村探索“政府引导、居民出资”的自主更新模式,通过原拆原建方式,走出老旧小区提质更新新路径。苏州鼓励国企收购存量商品房转为保障性租赁住房、人才公寓等,补齐新市民住房短板。实践表明,存量时代的住房需求,更多依托存量房源流通、更新改造等来满足。
与此同时,房地产市场的运行机制正在发生深刻变化。从经济贡献看,房地产对宏观经济的贡献由增量开发为主转向存量价值提升,城中村、危旧房、老旧小区改造等成为稳投资的重要力量,“小而美”城市更新项目成为市场热点。从价格形成看,增量开发阶段房源集中于房企,房价主要由卖方决定;进入存量时代,房源分散于众多业主手中,房价更多由买方的购买力、居住需求等因素决定。从市场主体看,房企从单一开发建设加快向代建、租赁、资产运营等多元化转型。
适应存量时代:多方协同、顺势而为
地方政府、房地产开发企业、商业银行和购房人等各方主体需要适应存量时代新阶段新特征。地方政府要统筹存量与增量,加快破除对房地产和土地财政的过度依赖,稳妥推进城市更新、老旧小区改造,畅通一二手房置换链条,推广带押过户、降低交易成本,健全租购并举住房体系。房地产开发企业要加快角色转变,从单一开发商转向城市服务商,布局代建、租赁、存量资产运营等轻资产业务,参与城市更新,走质量效益型发展之路。商业银行要创新住房金融产品和服务,优化二手房信贷,加大对城市更新的金融支持力度。购房人要坚持理性消费,量力而行规划置业,实现住房从无到有、从有到优的梯次消费。
存量时代不是房地产市场发展的终点,而是房地产高质量发展的新起点。只要各方同向而行、守正创新,就能推动房地产市场在新的发展阶段行稳致远,更好实现“住有所居”“住有宜居”。
江苏省住房城乡建设厅住宅与房地产业促进中心副主任 魏东泉
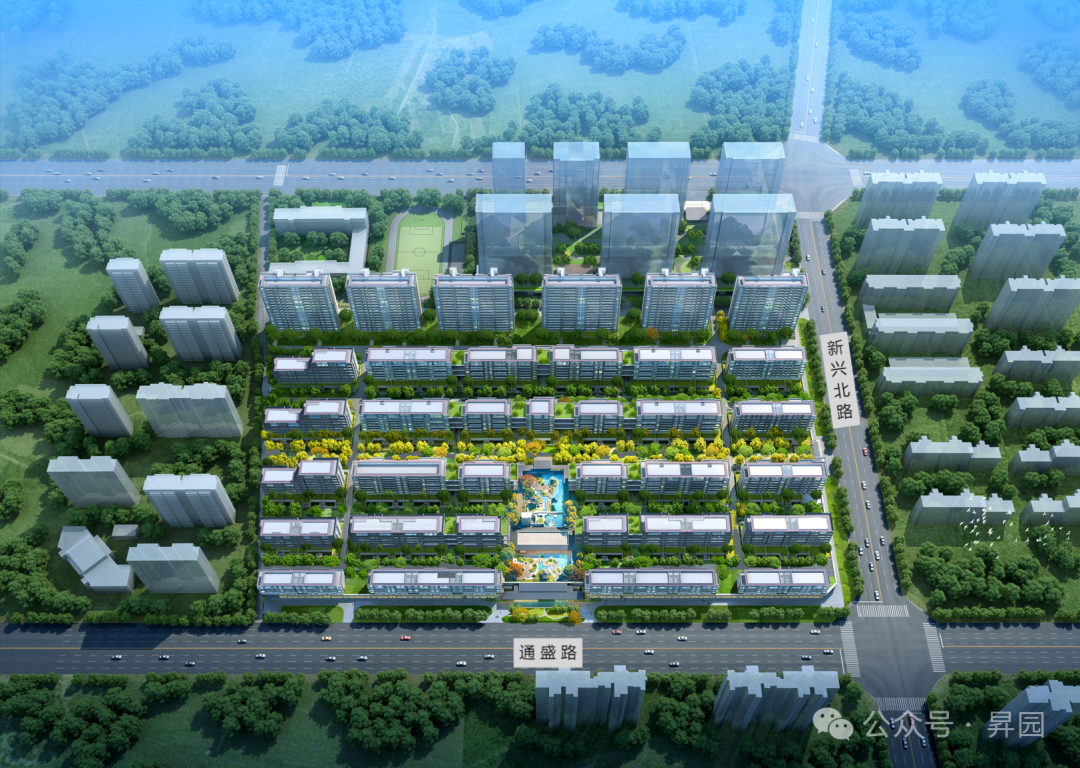
善国昇园
待更新
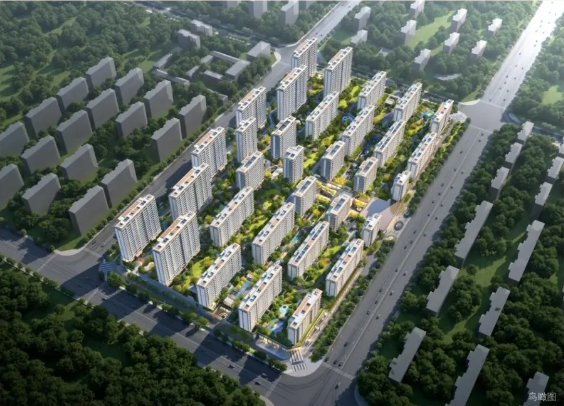
城建·澜庭
待更新
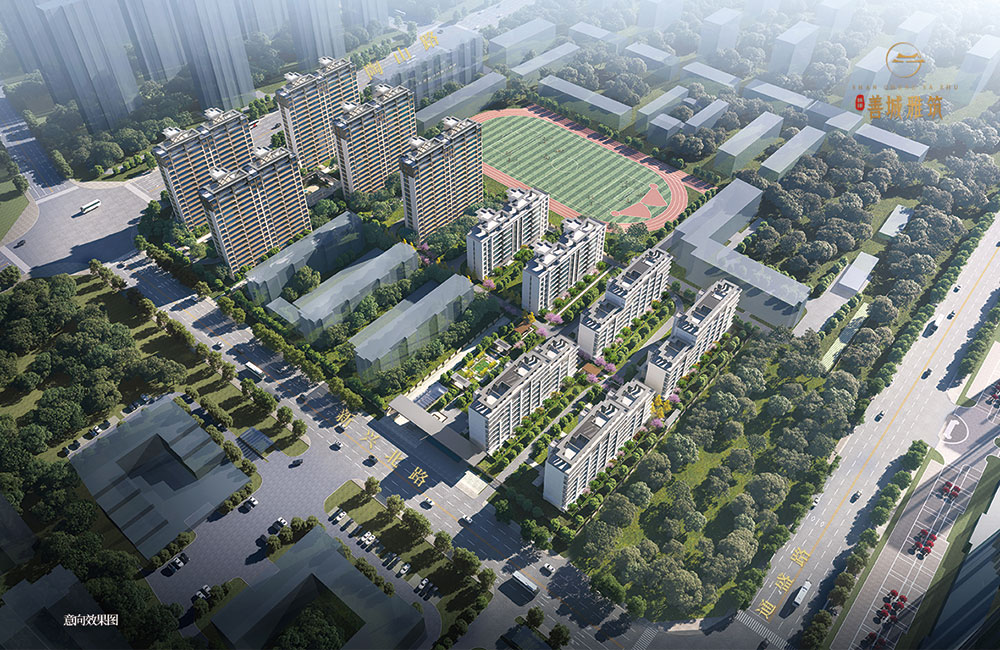
城建·善城雅筑
待更新
玫瑰园二期
待更新
 微信公众平台
 小程序