9月29日,财政部、中国人民银行、金融监管总局联合发布通知,推出全国居民购房贷款贴息政策,自2026年10月1日起实施,政策暂定执行一年。
此次也是中央财政首次针对商业性个人住房贷款进行贴息,通过强化财政与金融政策联动,更好地支持和释放城乡居民刚性住房需求,减轻刚需家庭购房成本,支持住房消费。
刚需群体的基本购房需求最受益
通知明确,对同时符合以下条件的居民家庭给予贴息支持:
一是,使用新发放商业性个人住房贷款购买首套住房,既包括新房也包括二手房,但不包括存量贷款置换。
二是,所购住房建筑面积不超过120平方米。
三是,所购住房价格不超过150万元。
根据通知,单户可享受贴息的贷款规模上限为100万元,财政部门按照贷款本金给予年化1个百分点、期限不超过5年的贴息支持。贴息资金由中央财政、地方财政分别按照90%、10%承担。
财政部、中国人民银行、金融监管总局有关负责人表示,此次贷款贴息聚焦首套刚需,重点支持普通家庭新购中小套型、较低价位的住房。设置上述条件,主要是聚焦支持刚需群体的基本购房需求,考虑到不同城市居民收入、住房面积、价格水平等情况各异,中央层面统筹惠民生、保基本、广覆盖、促公平和财力可能,在全国范围力求平衡。对于使用贷款购买保障性住房和使用公积金贷款购房的相关群体,国家已有相关政策支持,此次不叠加享受政策支持。
按照目前首套住房商业性个人住房贷款利率水平,相当于优惠了利率的三分之一。对于一笔长期限的100万元商业性个人住房贷款,考虑到大多数房贷按月付息和还款,贷款余额逐月减少,贴息政策最多可帮助借款人累计减少付息近5万元。
中国财政科学研究院宏观经济研究中心主任石英华表示,中央财政实施居民购房贷款贴息政策,是住房领域保障和改善民生方式的一种探索。政策将有限的财政资金更精准地惠及刚需群体,比如说新市民、新就业的青年人,还有城市的工薪家庭,有利于满足这部分群体最基本住房需求。
哪些城市能享受的红利最大?
从政策的受众边界来看,克而瑞研究中心认为,本次政策的有效市场集中在中低房价城市,呈现明显的下沉特征。这一投向与当前房地产市场的压力分布高度吻合:三四线城市恰是库存去化周期最长、人口流出压力较大的区域。
普睿研究的数据也显示,本轮贴息政策在不同城市间呈现梯度分化,但整体方向清晰、结构合理、边际改善显著,是一套兼顾底线保障、存量激活、城镇化推进与预期修复的结构性安排。其对一线及强二线城市重在“稳预期、托底线、通存量”,对弱二线及三四线城市重在“降门槛、促成交、聚人口”,政策效能总体积极、结构清晰、风险可控。
根据普睿梳理全国的155个主要城市成交结构数据来看,2026年1-8月,150万元、120平方米以下的新房成交套数占比达36%,成交金额占比为13%;二手房成交套数占比60%,成交金额占比为 31%。
从各能级城市来看,新房方面,符合政策的一线城市成交套数占比9%,二三四线城市不符合新政要求的新房同样是大多数,只有南宁、长春、贵阳、重庆、兰州、沈阳等6个二线城市以及另外13个三四线城市合政策成交套数占比超过50%。而二手房方面,一线、二线、三四线符合政策房源成交套数占比分别为24%、65%和65%。
普睿研究认为,在一线及强二线城市,150万以内房源占比虽低,但政策价值并不低,反而更集中,精准指向了城市中支付能力较弱、但居住需求刚性最强的群体。同时,政策红利更多流向二手房,说明政策有效连接了远郊低总价新房与核心区“老破小”存量房源,为年轻刚需群体提供了更低的进城安家门槛。
在弱二线及三四线城市,150万以内已不仅是“够得着”,更常对应中等偏上居住品质。南宁、重庆新房套数占比分别为64%、62%,南充、内江超过80%,政策具备很强的普惠性与带动性。
需求提前释放成为可能
克而瑞研究中心表示,2026年以来,南京、武汉、长春、南充、杭州临平等超过20个城市已陆续落地房贷贴息或购房补贴政策。本次文件的出台,是在地方试点积累成熟操作经验的基础上,由中央层面统一标准、统一出资推行,标志着房贷贴息政策正从地方实践走向全国统一实施。也是2016年以来中央财政首次直接介入居民购房环节的常规成本支付,其对购房人信心的修复作用意义更为重大。
上海易居房地产研究院副院长严跃进认为,此次政策是财政与金融政策协同的典型落地,核心指向激活刚性住房需求,对当前楼市企稳回暖、加快住房流通具有明确的正向作用。此次中央财政出资的贴息不仅力度更大,也能有效缓解地方财政压力,资金使用效率更高。
在《丁祖昱评楼市》看来,这是一次绕开降息的定向降息。此次政策不是象征性点缀,而是压在市场成交的重心之上。从其覆盖面和精准度来看,可以说是当前最有效且性价比最高的支持政策。对于原本就打算在近一年买房的刚需家庭来说,需求提前释放成为可能。
善国昇园
待更新
城建·澜庭
待更新
城建·善城雅筑
待更新
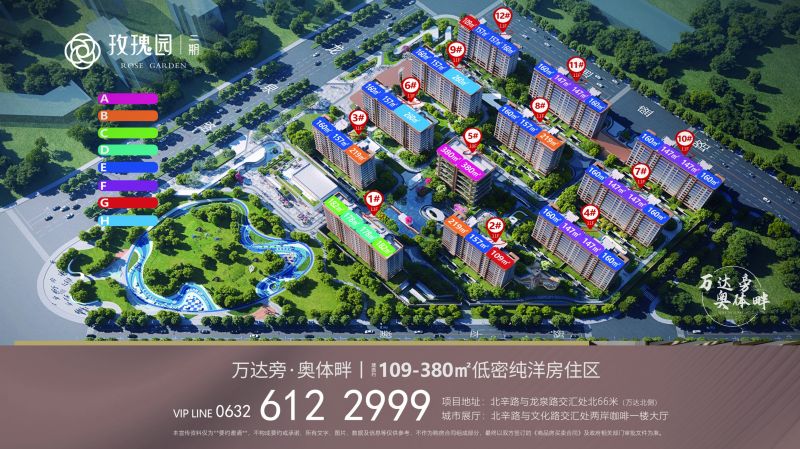
玫瑰园二期
待更新
 微信公众平台
 小程序