今年以来,各地深入落实中央关于“控增量、去库存、优供给”的决策部署,新建商品房市场持续呈现出供求关系修复的“再平衡”过程。供求关系不断修复,一个重要的表征就是在售库存规模持续下降。到8月,全国新建商品房待售面积连续6个月下降,8月末同比下降1.1%,比7月末的降幅扩大了0.3个百分点,显示库存在加速去化。
值得关注的是,8月末新建商品住宅库存同比下降0.5%,这是该指标2021年9月份以来首次下降。这是供给端积极控增量的成效,也是顺应需求结构变化而主动为之。需求结构最大的变化就是从“增量时代”进入“存量时代”。根据住房城乡建设部网签数据,1-8月,16个省(区、市)二手房交易总量超过新建商品房交易量,20个省(区、市)二手住宅交易量超过新建商品住宅交易量。
反映在数据上,就是新房交易和二手房交易的此消彼长。与新房交易下滑形成反差的是,二手房市场一派欣欣向荣的景象。1-8月,全国二手房交易网签面积54923万平方米,同比增长10.6%;8月,二手房交易网签面积同比增长14.0%。根据克而瑞公布的数据,1-8月重点20城二手住房成交面积12509万平方米,同比增长6.9%,增速较1~7月扩大0.2个百分点。8月,重点20城二手住房成交规模是新房住宅成交规模的1.59倍,1-8月累计成交是新房住宅的1.33倍。可见,二手房市场的活跃度明显大于新房市场,日渐占据主导地位。
二手房和新房都可以解决住房的需求。房子回归居住属性,其大宗消费品属性越来越突出,热点城市刚性购房需求、基于结婚生娃的刚性改善需求占主导,他们更青睐于选择二手房。因为,二手房分布的片区更多更广、总价和单价总体较低、马上能入住、片区生活便利度高且成本低、交通通勤更便利,这是存量时代的大趋势,也是二手房交易保持增长和与新房并驾齐驱的主要原因。
随着房地产进入“存量时代”,分析房地产市场时要看新房和二手房的总供给和总需求。1~8月,全国新房销售面积49880万平方米,同比下跌12.1%;二手房交易面积54923万平方米,同比增长10.6%。如果将一二手房交易量加总,合计交易面积达到104803万平方米,同比仅下降1.5%。可见,今年以来全国总的住房购买需求保持稳定的态势。
随着存量住房体量越来越大,商品房将由新房为主逐步过渡到新房和二手房并重。发达国家历程表明,“存量时代”下新房和二手房相加的房屋交易不会明显下降。近期,尽管新房交易有所下降,但核心城市和区域的稳定性和基本盘作用日益上升。8月,一线城市新房价格环比上涨0.1%,今年2月份以来保持持续上涨态势,7-8月的淡季也能维持上涨的态势。
从新房价格环比涨幅排名看,8月,上海、无锡、徐州、沈阳、杭州、深圳、南宁、惠州、大连、宁波、合肥、厦门、广州等长三角、珠三角城市,区域中心城市涨幅居前。这得益于这些城市近期新房交易量稳定、“好房子”产品热销。根据克而瑞发布的数据,8月一线城市新房成交同比增长5.9%,1-8月累计成交1389万平方米,累计同比微降4.2%,市场韧性相对突出。
根据克而瑞的统计,8月全国重点15城新开盘项目平均去化率升到44%,环比上升约10个百分点,也是2024年以来32个月的最高水平。一线城市新盘去化率全线上升,北京、上海、深圳、广州分别达到65%、54%、71%、83%。进入9月,开发商为“金九银十”做供货铺排,加快供应性价比高的产品。同时,7~8月淡季积累了部分需求,希望在金九银十入市购房。
同时,8月底发布商品住房销售制度改革新政后,一方面会在供给端优化结构,平衡供求关系,实现库存去化;另一方面,现房销售实现“所见即所得”,更好维护购房者的权益,会带动新房市场供给侧改革,并激发和牵引新的需求,促进供需总量和结构平衡,助力新房市场更快实现回稳向好。
广东省住房政策研究中心首席研究员 李宇嘉

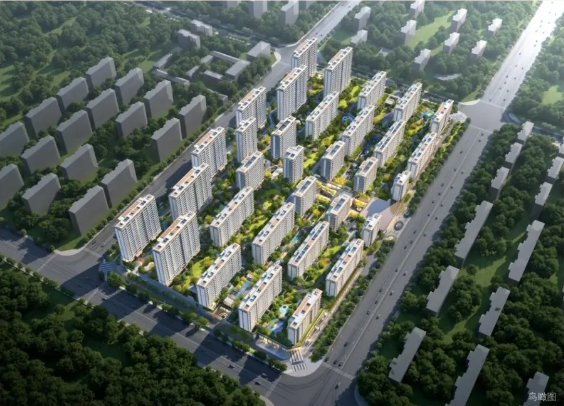
善国昇园
待更新
城建·澜庭
待更新
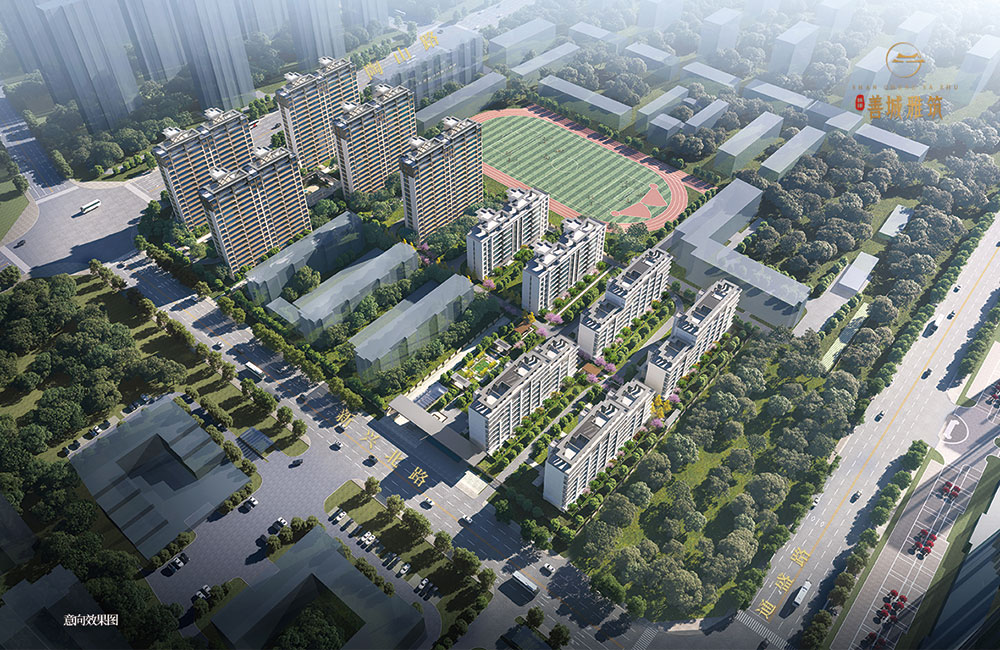
城建·善城雅筑
待更新
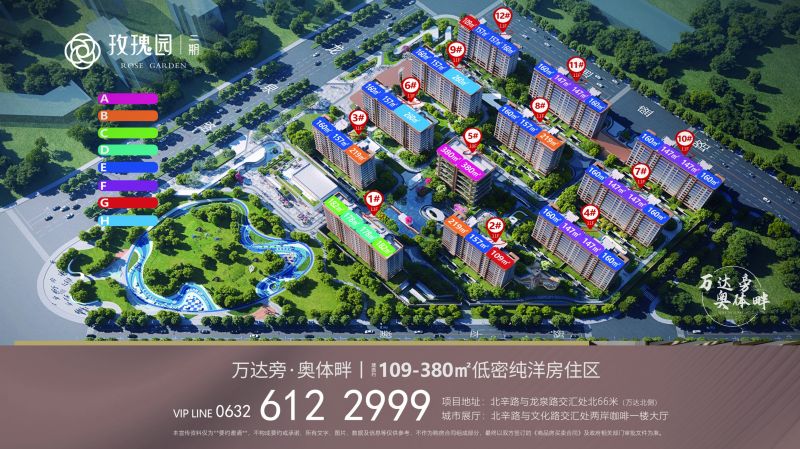
玫瑰园二期
待更新
 微信公众平台
 小程序